沖縄県の宿泊税はいつから?民泊も対象・税率・会計処理を税理士が解説
 ishino-admin
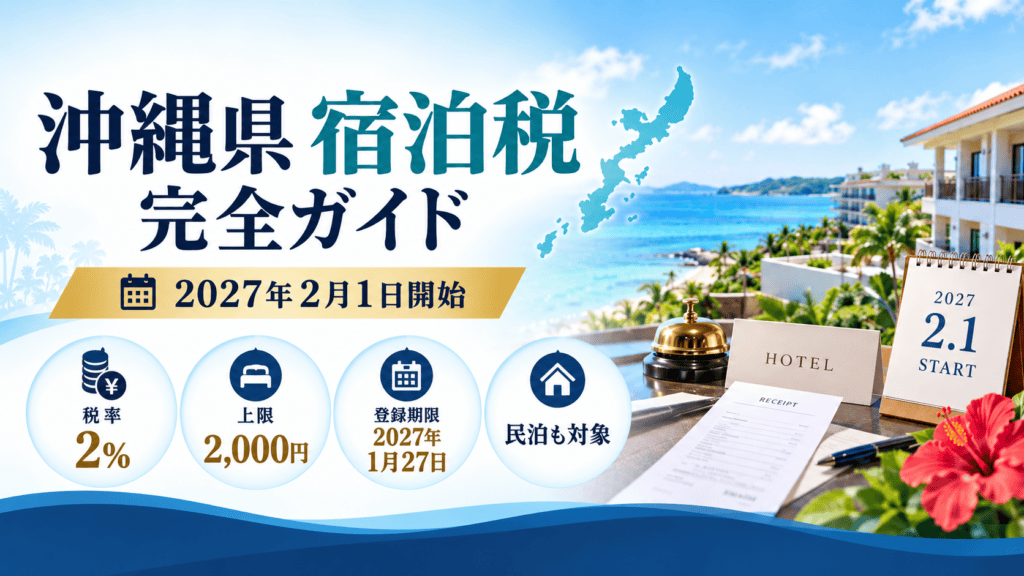
沖縄県の宿泊税は、2027年(令和9年)2月1日の宿泊分から課税開始です。ホテル・旅館だけでなく、簡易宿所・特区民泊・住宅宿泊事業(民泊)も対象。宿泊施設の経営者は宿泊者から税を預かって納める特別徴収義務者となり、登録・徴収・申告納入という新しい事務が発生します。
2026年に県から「宿泊税特別徴収事務の手引き」と「宿泊税Q&A」、そして各種様式が公表され、実務の細部が固まりました。この記事では、その原文にあたって、いつまでに何を出すのか・宿泊料金はどう計算するのか・報償金と消費税はどうなるのかまでを、宿泊施設を自ら運営する公認会計士・税理士が解説します。
▌ この記事のポイント
- 2027年2月1日の宿泊分から課税。施行日前に予約していても、宿泊日が施行日以降なら課税される。
- 税額は1人1泊あたりの「素泊まり料金」×2%(上限2,000円)。免税点はない(少額でも課税)。
- 登録申請は郵送のみ(eLTAX不可)。2027年2月1日以前に経営を始めている施設は、2027年1月27日が提出期限。
- 申告納入は原則毎月。月平均30万円以下などの要件を満たせば年4回にできる特例がある(事前申請)。
- 納期内に納入すると報償金(2.5%・施行当初5年は3.0%)が交付される。消費税は不課税。
- 会計処理は預り金。宿泊税は自分の売上ではなく、消費税の課税売上にも含めない。
沖縄県宿泊税の基本(いつから・いくら・誰が払う)
いつから課税されるのか
課税開始は令和9年(2027年)2月1日です。県のQ&Aは「令和9年(2027年)2月1日以後の宿泊(1月31日から2月1日にかけて行われる宿泊を除く。)から開始」としています。つまり1月31日にチェックインして2月1日に発つ宿泊は対象外です。
⚠ 施行前の予約でも課税されます
県は「施行日よりも前に予約を行っていた場合でも、宿泊日が施行日以降であれば宿泊税が課税されます」と明記しています。2026年のうちに2027年2月以降の予約を受けている施設は、税額を誰がどう負担するのかを予約条件に織り込んでおく必要があります。後から追加請求するのは実務上かなり難しいためです。
税率と上限、そして「免税点はない」
税額は1人1泊あたりの宿泊料金に定率2%、税額2,000円が上限です。ここでいう宿泊料金は食事代や消費税等を除いた素泊まり料金を指します。
見落とされやすいのが免税点がないことです。県のQ&Aは「免税点はありません。宿泊料金の多寡にかかわらず……広く課税することで公平性を確保する」としています。他県では「1泊◯円未満は課税しない」という免税点を設けている例がありますが、沖縄県にはありません。ドミトリーやゲストハウスのような低単価の施設でも、1泊1,000円なら20円を徴収することになります。
なお税額は、1人1泊の宿泊料金の1,000円未満を切り捨ててから2%を掛けて計算します。県の早見表は「宿泊料金(千円未満切り捨て後)× 2%」とし、1円〜999円は0円、1,000円〜1,999円は20円としています。1泊1,500円でも税額は20円です。
★市町村の宿泊税が併せて課される地域がある
市町村独自の宿泊税を課す市町村では、県分と市町村分を合わせた税額になります。手引きでは県税0.8%(上限800円)・市町村税1.2%(上限1,200円)と示されています(合計2%・上限2,000円は同じ)。
| 資料 | 市町村宿泊税を課す(予定の)市町村 |
|---|---|
| 沖縄県 特別徴収事務の手引き(令和8年4月版) 沖縄県 宿泊税Q&A(令和8年3月版) | 本部町、恩納村、北谷町、宮古島市、石垣市 |
| 沖縄県ホームページ(2026年10月5日更新) 名護市 宿泊税の手引き・Q&A(2026年9月9日付) | 本部町、恩納村、北谷町、宮古島市、石垣市、名護市 |
県のPDF(手引き・Q&A)は前の版のままで名護市の記載がありませんが、名護市は独自の手引きとQ&Aを公表しています。名護市の手引きは、仕組みを次のように説明しています。
「県税(0.8%)と市町村税(1.2%)の合計2%を名護市が一括して徴収・管理する仕組みとなっています。名護市内の特別徴収義務者である宿泊施設は、県税・市町村税の両方を宿泊者から徴収し、名護市へ一括して申告納入ください。なお、名護市が受け取った県税分は、名護市から沖縄県へ納入します。」
⚠ 市町村課税の地域では、手続きの窓口が県ではなく市町村になります
県は、市町村宿泊税の対象市町村について「特別徴収義務者の手続きや申告納入方法、課税免除等については、当該市町村が定める方法による」としています。名護市の場合、登録申請も申告納入も名護市税務課が窓口です。
| 名護市の施設 | 内容 |
|---|---|
| 登録申請の提出先 | 名護市税務課(様式第5号) |
| 2027年2月1日以前に経営している施設 | 2027年1月27日まで・郵送 |
| 2027年2月2日以降に経営を始める施設 | 経営開始日の5日前まで。手引きの表には「法人に限りWEB専用フォーム」との記載あり(詳細は市に確認) |
| 申告納入先 | 名護市(県税分も市が一括して受け、県へ納入) |
本部町・恩納村・北谷町・宮古島市・石垣市の施設も同じ構造で、それぞれの市町村の定める方法によります。所在地の市町村の資料を必ず確認してください。私自身の施設も名護市にあり、同じ立場です。
誰が特別徴収義務者になるのか
県内で次の事業を行う施設の経営者です。
- 旅館業法の旅館・ホテル営業(同法2条2項)
- 旅館業法の簡易宿所営業(同条3項)
- 国家戦略特別区域法の認定事業(特区民泊)(同法13条5項)
- 住宅宿泊事業法の住宅宿泊事業(民泊)(同法2条3項)
Q&Aは、許可・認定を受けた者や届出を行った者(名義上の経営者)だけでなく、実質上の経営者がこれと異なる場合にはその者も「経営者」に含むとしています。
★運営を外部に委託している場合、誰が特別徴収義務者になるのか
「旅館業の許可は自分(自社)、日々の運営は運営代行会社」という形の施設は少なくありません。この場合に誰が宿泊税を徴収して納めるのかは、実務上とても重要です。県と名護市の手引きは、同じ文言で次のように定めています。
「宿泊税の特別徴収義務者は、宿泊施設の経営者です。基本的には、旅館業の許可を受けた者…が該当します。宿泊施設の経営者は、登録の申請や(県・市の)指定行為がなくとも、特別徴収義務者となります。」
「なお、宿泊施設の経営者と実質的な宿泊施設の経営者が異なる場合や、委託契約等により宿泊施設経営の決定権が宿泊施設の経営者以外の者にある場合などは、宿泊施設の徴収について便宜を有すると認められる者が特別徴収義務者となることがあります。」
ポイントは前段です。許可を受けた人(名義人)は、登録を申請しなくても、何の指定を受けなくても、自動的に特別徴収義務者になります。後段の「委託先が義務者となることがある」は、この原則に対する例外です。
その例外についてQ&Aは「名義上の経営者と実質上の経営者が異なる場合においては、その実質的経営者を特別徴収義務者として登録して頂いて構いません」としています。つまり委託先に移るのは自動ではなく、申し出て登録する選択肢です。
⚠ 何もしなければ、許可の名義人が特別徴収義務者です
「運営は委託先に任せているから、宿泊税も委託先がやるだろう」と考えて何もしないと、義務者は名義人のままです。登録申請(2027年1月27日期限)も、毎月の申告納入も、名義人の義務として残ります。
委託先を特別徴収義務者にするには
登録申請の際に、通常の書類に加えて次の2点を提出します(県・名護市とも同じ)。
- 実質的経営者である旨の申立書(参考様式・施設ごとに提出)
- 宿泊事業者と、実際にその宿泊施設の経営に責任を有している者の間で締結した委託契約書等の写し
申立書の注記には、添付書類として「許認可者等と実質的経営者との間で締結した契約書等の写し(又は宿泊施設等に係る事業損益の帰属が確認できる書面の写し)」と書かれています。ここから、「実質的な経営者」かどうかを判断する軸の一つは、事業の損益が誰に帰属しているかだと読めます。
| 委託の形(考え方の目安) | 損益の帰属 | 特別徴収義務者 |
|---|---|---|
| 運営代行型 清掃・チェックイン・集客などを代行。売上はオーナーに計上され、代行会社は手数料を受け取る | オーナー | オーナー(名義人)のままと考えるのが自然 |
| サブリース型 運営会社が施設を借り上げ、自らの計算で運営。オーナーは固定の賃料を受け取る | 運営会社 | 申立書により運営会社を義務者として登録できる可能性がある |
※上の表は手引きの記述から読み取れる考え方の目安です。実際に誰を特別徴収義務者とするかは、契約の内容と実態にもとづいて県・市町村が判断します。判断に迷う場合は、所在地の市町村(市町村課税の地域)または県税務課にご相談ください。
税務の整理とも一致します。売上を自分の事業の売上として計上し、消費税や所得税(法人税)を申告しているなら、その施設の経営者は自分です。宿泊税だけ委託先を経営者とするのは筋が通りにくい、ということです。
義務者が名義人のままでも、実務は委託先と分担できる
宿泊者からの徴収方法について、Q&Aは「現金に限らず…宿泊事業者にとって徴収しやすい方法で徴収していただいて差し支えありません」としています。宿泊者対応や徴収の実務は、委託先に担ってもらう形でも構いません。ただし、申告納入の期限を守る責任、帳簿の保存、宿泊者が支払いを拒否したときの負担は、特別徴収義務者に残ると考えておくべきです。
委託契約で決めておきたいこと
- 誰が特別徴収義務者として登録するか(名義人のままか、申立書で委託先にするか)
- 宿泊者からの徴収・領収書への宿泊税の表示を誰が行うか
- 月計表の元になる宿泊者数・宿泊料金のデータを、いつ・どの形式で受け取るか
- 帳簿・書類の5年間の保存をどちらが担うか(予約台帳等を委託先が持っている場合は特に)
- 徴収漏れや支払拒否が起きたときの負担の分担
運営者としての実感
私の施設も、旅館業の許可は自社、日々の運営は委託先という形です。運営を任せていると「宿泊税も委託先がやってくれるもの」と思いがちですが、手引きを読む限り、何もしなければ義務者は許可を持つこちら側です。同じ形で運営している方は、課税開始の前に、委託先と役割分担を話し合っておくことをおすすめします。
何が「宿泊」で、何が「宿泊料金」か
宿泊の判定基準
手引きは、次のいずれかに合致するものを課税対象の宿泊として扱うとしています。
- その利用行為が契約上「宿泊」としての取扱いであるもの
- 上記以外で、その利用行為が日をまたぐ6時間以上の利用であるもの
「日をまたぐ」が条件なので、午前1時から午前8時までの7時間利用は、契約上宿泊として扱っていなければ対象外になります。逆に、到着が遅れて午前0時を過ぎてチェックインした場合でも、その契約を宿泊契約として扱うなら課税対象です。
宿泊料金に「含まれるもの」「含まれないもの」
| 区分 | 具体例 |
|---|---|
| 含まれる (課税の基礎) | 清掃代/寝具使用料・寝具クリーニング代/入浴代/寝衣代/サービス料・奉仕料 など ※宿泊者の意思にかかわりなく請求されるもの |
| 含まれない (控除する) | 食事代/遊興費/会議室の使用・休憩等に係る金額/消費税・地方消費税・入湯税等の税/立替金(自動車代・煙草代・電話代・土産代・クリーニング代等)/宿泊者が任意で支払った心付け・チップ/オプションの追加清掃代/損害賠償金(備品の毀損・室内の汚れ等) |
消費税を納めていない免税事業者でも、消費税相当額は控除します。県の説明会の質疑応答は、免税事業者が宿泊料金から消費税を控除して税額を算出してよいかという質問に「消費税相当額を控除した金額が宿泊税の課税標準額となります」と答えています。民泊には免税事業者が多いので、税込の料金にそのまま2%を掛けないようにしてください。
実務のポイント:サービス料は入り、任意のチップは入らない
境目は「宿泊者の意思にかかわりなく請求されるか」です。一律で加算するサービス料・奉仕料は宿泊料金に含まれ、宿泊者が任意で渡す心付けは含まれません。同じ「追加の清掃代」でも、宿泊に伴って必ず請求する清掃代は含まれ、オプションとして選ぶ追加清掃代は含まれません。料金表の設計段階で仕分けておくと、毎月の集計が楽になります。
★一棟貸しの宿泊料金はどう計算するのか
一棟貸しや貸別荘のように人数が増えても価格が変わらない料金設定では、Q&Aが次の扱いを示しています。
- 一定の年齢未満の子どもから宿泊料金を徴収しない場合:その子どもは人数に含めない
- 年齢にかかわらず料金を徴収する場合:子どもを含めた人数で割って1人当たりの宿泊料金を算出
- エキストラベッド等の有料の寝具を追加した場合:その金額を宿泊料金の総額に加算してから宿泊者数で除す
- ただし、特定の宿泊者に帰属することが明らかな追加料金は、その宿泊者の宿泊料金として扱う
運営者としての実感
私の施設も一棟貸しなので、ここは自分ごとです。一棟8万円で大人2人・子ども2人が泊まるとき、子ども料金を設定しているかどうかで1人当たりの単価=税額が変わります。「子どもは無料」としている施設は人数から外すので大人2人で割って1人4万円=上限にかかって2,000円、「全員一律」としている施設は4人で割って1人2万円=400円。料金表の書き方ひとつで税額が変わるので、施行前に整理しておくことをおすすめします。
割引・ポイント・補助金の扱い
| ケース | 宿泊料金の考え方 |
|---|---|
| 施設が自ら値引き (株主優待・自社ポイント含む) | 値引き後の、宿泊者が支払うべき金額 |
| 旅行会社・カード会社の ポイントによる値引き | 値引き前の金額 |
| 自治体の補助金等 (旅行支援など) | 宿泊料金の一部として扱われるなら、宿泊者の支払額+補助金額を合算した額 |
「誰の負担で安くなっているのか」で結論が変わります。自社の値引きは税額も下がるが、他社のポイントや補助金では下がらない——ここは間違えやすいところです。
★キャンセル料を受け取っても、宿泊税はかからない
予約がキャンセルされ、キャンセル料(違約金)を受け取った場合はどうなるか。県のQ&Aの答えは明快です。
「キャンセルがあり、料金の支払いを受けた場合の取扱いを教えてください。」
→ 「宿泊行為がないため、課税対象となりません。」
宿泊税は「宿泊」という行為に課される税なので、宿泊が行われていない以上、いくら受け取っても課税されません。キャンセル料は宿泊税の集計から外します。
消費税とは判断が違うので注意
同じキャンセル料でも、消費税では「逸失利益の補償なら不課税/解約手数料など役務の対価なら課税」と、契約内容によって扱いが分かれます。宿泊税は「宿泊行為の有無」だけで決まるので判断がシンプルですが、両者を同じ基準で処理しないでください。消費税側の判定は個別の契約条項によるため、判断に迷う場合は専門家にご確認ください。
無料宿泊券・一部返金の扱い
- 施設が無料で発行した無料宿泊券=宿泊料金が0円なので宿泊税は課税されない
- 宿泊時のトラブルで一部返金した場合=宿泊料金からの減額で処理すれば減額後の額が宿泊料金。迷惑料など別名目の支出で処理すれば宿泊料金は変動しない
返金の処理の仕方で結論が変わる点に注意してください。同じ1万円を返しても、「宿泊料金の値引き」として処理するか「迷惑料」として支出するかで、宿泊税の課税標準が変わります。
予約サイト(OTA)経由の宿泊料金の考え方
ここは会計事務所として最も注意喚起したい論点です。Q&Aは、企画旅行・手配旅行のいずれについても旅行業者と宿泊施設との契約により定められている1人当たりの宿泊料金によるとし、さらに手配旅行について「宿泊施設と旅行業者との料金精算の際に、旅行業者が受けるべき販売手数料等をこの宿泊料金から控除している場合は、これを控除する前の金額とします」と明記しています。
Q&Aが挙げている例を整理すると、次のようになります。
| 項目 | 金額 |
|---|---|
| 宿泊商品(1泊1食付・税別) | 10,000円(うち食事代2,000円) |
| 旅行業者が宿泊者に販売した額 | 11,000円(宿泊商品10,000円+旅行者が旅行業者に支払う手数料1,000円) |
| 施設に入金された売掛金 | 8,500円(販売手数料が差し引かれた後) |
| 宿泊税の基礎となる宿泊料金 | 8,000円(10,000円 − 食事代2,000円) |
⚠ 入金額(純額)で計算すると税額を誤ります
この例で入金された8,500円をもとに計算すると誤りです。正しくは契約上の宿泊料金10,000円から食事代2,000円を除いた8,000円が基礎になります。つまり手数料を引かれる前の総額で把握する必要があります。
これは消費税とまったく同じ構図です。予約サイトの入金は手数料控除後の純額で届くため、「入金額=売上」と記帳していると、消費税の課税売上高も宿泊税の課税標準も同時に過少になります。総額で把握する仕組みを先に作ってください。詳しくは予約サイト手数料の会計処理で解説しています。
特別徴収義務者の登録|提出期限と書類
提出期限と提出先
| 経営開始日 | 提出期限 | 提出先 |
|---|---|---|
| 2027年2月1日以前 (=すでに営業している施設) | 2027年1月27日まで | 沖縄県総務部税務課 |
| 2027年2月2日以降 (=これから開業する施設) | 経営開始日の5日前まで | 那覇県税事務所 |
※上の提出先は県あての場合です。名護市など市町村宿泊税の地域の施設は、提出先が所在地の市町村になります(名護市は名護市税務課。第1章参照)。
提出は郵送に限られます。Q&Aも「紙による郵送申請のみです」としています(申告納入のほうはeLTAXが使えます)。オンラインで完結すると思い込んでいると期限を落とすので注意してください。
提出書類
- 宿泊税特別徴収義務者登録申請書(県の様式・Excel/PDF。記入例も公開されています)
- 旅館業の営業許可証、特区民泊の認定書、または住宅宿泊事業の届出番号・所在地を確認できる書類の写し
- (法人の場合)現在事項証明書
- (個人の場合)本人確認証明の写し(マイナンバーカードの写し等)
- (実質的経営者が別にいる場合)実質的経営者である旨の申立書+委託契約書等の写し
証票の掲示と、その後の届出
登録されると「宿泊税特別徴収義務者証票」が交付されます。手引きはフロント等公衆の見やすい場所に掲示するよう求めています。掲示義務違反には罰則があります(後述)。
登録後に次の事情が生じたときは、それぞれ届出が必要です。
- 登録事項の変更 → 登録事項変更届出書+変更内容を確認できる書類の写し
- 施設の休止・再開・廃止 → 経営休止・再開・廃止届出書+確認書類の写し。廃止時は証票を返す
- 証票をなくした → 証票再交付申請書
徴収と領収書への表示
手引きは領収書等に宿泊税の名称とその額を表示するよう求めており、日本語表記は「宿泊税」、英語表記は「Accommodation Tax」と指定しています。客室料金に税額を含める料金設定(内税)でも、含めない設定(外税)でも構いませんが、宿泊税の額が分かる形で表示してください。
先に決めておくとよいこと
宿泊税は素泊まり料金が基礎なので、食事付きプランを扱う施設は領収書で素泊まり料金と食事代を分けて表示できるようにしておくと、あとの説明が楽になります。Q&Aは分けて表示することを必須とはしていませんが、課税対象の判断根拠を残す意味では有効です。予約システム・PMS・レジの設定変更には時間がかかるので、施行の数か月前から着手してください。
★★表示を怠ると、宿泊税額分まで消費税がかかる場合がある
ここは金額的な影響が出る、最も注意すべき箇所です。県のQ&Aは次のように述べています。
「領収書等に宿泊税の名称とその額を表示するようお願いします。なお、宿泊税の名称とその額が明確に表示されていない場合は、宿泊税額分も消費税の課税対象となる場合がありますのでご注意ください。消費税の詳しい取扱いは税務署までお問い合わせください。」
宿泊税は宿泊者から預かるお金であって施設の売上ではありません。しかし領収書で区分せずに総額だけを示すと、その全体が宿泊の対価とみなされうるということです。
⚠ 「預り金で処理しているから大丈夫」ではない
会計帳簿の中で預り金にしていても、宿泊者に渡す領収書で区分されていなければこの問題は起きます。帳簿の処理と、領収書の表示は別の話です。1泊20,000円・宿泊税400円なら、税率10%で40円の消費税が余計に乗る計算になります。1件あたりは小さくても、年間の宿泊数を掛ければ無視できません。
なお手書きでも構いません。レジや予約システムの改修が間に合わない場合でも、領収書に「宿泊税 ◯◯円」と書き添える運用で要件は満たせます。
宿泊者が宿泊税の支払いを拒否したら
県のQ&Aによれば、特別徴収義務者である宿泊事業者が、県に宿泊税相当額を納入したうえで、納税を拒否した宿泊者に求償(請求)することになります(地方税法733条の15第2項・3項)。
つまり取りはぐれは、いったん施設側の負担になります。県も「このようなことが生じないよう、宿泊者への周知・広報などに取り組みます」としていますが、実務上の予防策は施設側でも必要です。
- 予約サイトの料金表示で、宿泊税が別途かかることを明示する
- 予約確認メールに宿泊税の金額を記載する(チェックイン時の説明だけに頼らない)
- 外国語対応の施設は「Accommodation Tax」の表記もあわせて用意する
申告納入|原則と「年4回」の特例
原則=毎月
1か月分の宿泊者数(延べ数)と宿泊料金を月計表で集計し、翌月末日までに宿泊税納入申告書を那覇県税事務所に提出、宿泊税納入書で金融機関等に納入します(eLTAXも利用可)。
12月分の期限は翌年1月4日(土日祝に当たるときは次の平日)です。年末年始を挟むので、ここだけ例外的に短くなります。
なお宿泊がない月も申告書の提出は必要です(Q&Aで明記)。季節営業で休んでいる月も、申告自体は求められます。
予約サイトから後日まとめて入金される場合も、期限は入金日ではなく宿泊日で決まります。県の説明会の質疑応答は「入金日ではなく、実際に宿泊した日の属する月の翌月末までに申告納入してください」としています。OTAの入金サイクルが月をまたぐ施設は、入金を待たずに宿泊実績から申告する段取りにしてください。宿泊料金と宿泊税の仕分けも施設側で行います。
★年4回にできる「申告納入期限の特例」
小規模な施設の事務負担を軽くするため、申請して指定を受ければ3か月分をまとめて年4回にできます。
| 宿泊のあった月 | 申告納入期限 | 特例適用の申請期限 |
|---|---|---|
| 3月分・4月分・5月分 | 6月末日 | 2月末日 |
| 6月分・7月分・8月分 | 9月末日 | 5月末日 |
| 9月分・10月分・11月分 | 12月末日 | 8月末日 |
| 12月分・1月分・2月分 | 3月末日 | 11月末日 |
主な指定の要件は次のとおりです。
- 納入すべき宿泊税の月平均納入金額が30万円以下であること(市町村宿泊税がある地域は県と市町村の合計額で判定)
- 旅館業の許可・特区民泊の認定・住宅宿泊事業の届出から1年を経過し、かつ特別徴収義務者となってから3か月を経過していること
- 過去に本特例の指定取消しを受けた場合は、取消しの日から1年を経過していること
月平均30万円は、税率2%で逆算すると月あたりの素泊まり売上がおおむね1,500万円に相当します。個人規模の民泊・一棟貸しはまず要件を満たすと考えてよいでしょう。ただし事前申請が必要で、期限を過ぎるとその期は原則どおり毎月になります。
⚠ 休止・廃止したときは1か月以内
特例の指定を受けた施設の経営を休止・廃止した場合は、その日までに徴収すべき宿泊税をその日から1か月以内に申告納入する必要があります。まとめ払いのつもりでいると失念しやすい点です。
納入義務の免除・還付・更正の請求
納入義務の免除・還付
宿泊者から宿泊料金・宿泊税の全部または一部を受け取れなくなったことに正当な理由があると認められる場合や、受け取った宿泊税を天災・火災・盗難等やむを得ない理由で失った場合は、申請に基づく調査のうえ納入義務が免除されます。すでに納入済みなら還付されます。手引きが挙げる例は次のとおりです。
- 宿泊者や旅行業者が破産・整理等の法的手続に入り支払い不能となった場合
- 宿泊者の死亡等により宿泊料金・宿泊税を受け取れなくなった場合
- 特別徴収義務者が天災等に遭い納入ができなくなった場合
申請は宿泊施設ごとに行い、申請書と理由を証明する書類を提出します。
更正の請求
計算誤り等で過大に申告したときは更正の請求ができます。期間は原則として納入期限から5年以内(特例適用を受けている場合はその特例納入期限から5年以内)。更正の請求書に理由を明記し、正しい宿泊数を記載した月計表を添えて提出します。eLTAXでの電子申請も可能です。
特別徴収義務者報償金(2.5%/当初5年は3.0%)
宿泊税の徴収事務は施設側の負担になるため、県は特別徴収義務者報償金を交付します。手引きの内容を整理します。
| 項目 | 内容 |
|---|---|
| 交付の対象 | 沖縄県で登録されている宿泊税の特別徴収義務者 |
| 算定期間 | 前年度の4月〜3月申告納入分 |
| 交付額 | 申告納入期限までに申告納入された金額の合計額 × 2.5% (施行当初から5年間は3.0%)/1円未満切捨て/施設ごとに算定 |
| 手続き | 交付請求手続きは不要。毎年8月末頃に交付 |
| 消費税 | 不課税(対価を得て行う資産の譲渡等にあたらない) |
★税務上のポイント:期限内納入でないと報償金は出ない
交付の基準は「申告納入期限までに申告納入された金額」です。期限に遅れた分は報償金の算定から外れます。延滞金がかかるだけでなく、報償金も減るという二重の不利益になります。
また報償金は消費税の不課税取引です。Q&Aは「対価を得て行う資産の譲渡等にあたらないため『不課税取引』となり、消費税の課税の対象とはなりません」としています。会計上は雑収入等で受けますが、消費税の課税売上高には含めません。課税事業者かどうかの判定(1,000万円基準)や課税売上割合の計算で誤りやすい箇所です。
課税が免除される宿泊
| 免除される宿泊 | 対象者 |
|---|---|
| 学校の教育活動に伴う宿泊 | 幼稚園(幼稚園型認定こども園を含む)・小学校・中学校・高等学校・中等教育学校・特別支援学校・高等専門学校に通う児童・学生+引率者 対象の活動=修学旅行、林間学校、臨海学校、これらに相当する学校行事、部活動、学校を代表した大会への参加、通信制のスクーリング |
| スポーツ大会・文化大会への参加に伴う宿泊 | 上記の児童・学生+引率者(クラブチーム等の監督・コーチ等を含む) |
| 外国大使等の任務遂行に伴う宿泊 | 外務省大臣官房儀典官から免税カードの交付を受けた者 |
引率者の範囲には注意が必要です。手引きは対象になる例として教員・部活動指導員・介助する看護師や保護者・監督・コーチ・マネージャー・スコアラーを挙げ、対象外の例として旅行業者の添乗員・カメラマン・運転手・ガイド・応援のための保護者・審判を挙げています。
適用には宿泊者から宿泊施設へ証明書を提出してもらいます(学校用の証明書、地域クラブ等用の証明書、大会通知書の様式が県から公開されています)。修学旅行を多く受けている施設は、受付フローに証明書の回収を組み込んでおく必要があります。
帳簿の保存と罰則
Q&Aは「必ずしも新規に帳簿を用意する必要はなく、既存の帳簿に宿泊税の項目を追加する対応も可能」「単一の帳簿にまとめる必要はなく、複数の帳簿を突合させることにより宿泊税に関する情報を確認できる場合も条例の定めを満たす」としています。宿泊台帳やPMS・レジに宿泊年月日・宿泊者数・宿泊料金がある施設は、会計帳簿側に宿泊税の科目を足すだけで足ります。
保存期間は、Q&Aで帳簿・書類とも5年間と示されています。帳簿は「宿泊年月日、宿泊料金、宿泊者数、宿泊税の課税対象となる宿泊者数及び宿泊税額の記載があるもの」(例:総勘定元帳、仕訳帳、現金出納帳、売掛金元帳、売上帳、予約台帳など)、書類は宿泊の際に作成される売上伝票などです。予約台帳を運営委託先のシステムで管理している場合は、5年間取り出せる状態にしておく必要があります。
罰則と延滞金
手引きは罰則も明示しています。とくに注意したいのは次の2つです。
| 内容 | 罰則 |
|---|---|
| 帳簿の記載義務違反等/証票の掲示義務違反等(宿泊税条例16条) | 1年以下の拘禁刑または50万円以下の罰金 |
| 脱税等に関する罪(地方税法733条の21) | 5年以下の拘禁刑または100万円以下の罰金 |
このほか、納期限後の納入には延滞金(年7.3%または14.6%)、過少申告・不申告には加算金(5〜30%)、仮装隠蔽には重加算金(35%または40%)が課されます。証票をフロントに貼り忘れただけでも罰則の対象になり得る点は、意外に知られていません。
会計処理は「預り金」|消費税との関係
仕訳の考え方(一般的な例)
1泊20,000円(素泊まり・税別)の宿泊で、消費税2,000円・宿泊税400円(20,000円×2%)を受け取った場合の例です。
| 場面 | 借方 | 貸方 |
|---|---|---|
| 宿泊代金の受領 | 現金預金 22,400 | 売上高 20,000/仮受消費税等 2,000/預り金(宿泊税)400 |
| 県へ納入 | 預り金(宿泊税)400 | 現金預金 400 |
| 報償金の受取 | 現金預金 ××× | 雑収入 ×××(消費税は不課税) |
ポイントは宿泊税を売上に混ぜないことです。売上に含めてしまうと、損益が実態より大きく見えるだけでなく、消費税の課税売上高も過大になります。具体的な科目名や処理は事業の実態により異なるため、判断に迷う場合は専門家にご確認ください。
★消費税との3つの接点
- 宿泊税は課税売上に含めない(預り金であって対価ではない)
- 宿泊税の課税標準は「素泊まり料金」で、消費税の課税売上(食事代等を含む総額)とは集計単位が違う。同じ数字を使い回せないので、素泊まり相当額を別に集計できる設計にしておく
- 報償金は不課税。雑収入に計上するが課税売上高には入れない
課税事業者になるかどうかの判定や簡易課税の選択は、この集計を間違えると連鎖してずれます。民泊の消費税とインボイスとあわせて整理してください。
準備スケジュールとチェックリスト
| 時期 | やること |
|---|---|
| 2026年内 | 自分の施設が市町村宿泊税の地域かどうかを確認(該当するなら市の窓口へ)/2027年2月以降の予約条件に宿泊税の扱いを反映/一棟貸しは子ども料金の設定を整理 |
| 2026年末〜2027年1月 | 特別徴収義務者登録申請書を郵送(期限=2027年1月27日)/予約システム・PMS・レジの税表示設定/会計ソフトに「預り金(宿泊税)」科目を追加 |
| 2027年2月1日 | 課税開始。証票をフロント等に掲示/領収書に「宿泊税」「Accommodation Tax」を表示 |
| 2027年3月末 | 最初の申告納入(2月分・原則は翌月末日) |
| 以降 | 毎月申告納入/年4回の特例を使うなら申請期限(2月末・5月末・8月末・11月末)に注意/報償金は毎年8月末頃に交付 |
準備チェックリスト
- 自分の施設の所在市町村が市町村宿泊税の対象かを確認した(対象なら手続きは市町村方式)
- 2027年1月27日までに登録申請書を郵送する段取りをつけた(eLTAX不可)
- 添付書類(営業許可証の写し/法人は現在事項証明書/個人は本人確認証明の写し)を用意した
- 料金表で素泊まり料金と食事代・オプションを分けて把握できるようにした
- 一棟貸しの場合、子ども料金の有無と人数の数え方を決めた
- 予約サイト経由の宿泊料金を手数料控除前の総額で把握できるようにした
- 領収書に「宿泊税」/「Accommodation Tax」と税額を表示する設定にした
- 会計ソフトに預り金(宿泊税)の科目を作った
- 修学旅行等を受ける施設は証明書の回収フローを決めた
- 年4回の特例を使うか判断し、使うなら申請期限をカレンダーに入れた
公式資料・申請様式のリンク集(沖縄県と6市町村)
宿泊税の資料は県と市町村がそれぞれ公表しており、更新も続いています。2026年10月7日時点で当事務所が確認した公式ページを、提出先ごとにまとめました。ファイル名が変わることがあるため、PDFではなく各ページ(一覧)へのリンクにしています。
沖縄県(6市町村以外の施設)
| 項目 | 内容 |
|---|---|
| 公式ページ | 沖縄県宿泊税に関する手続き(手引き、Q&A、様式)(2026年10月5日更新) |
| 主な掲載資料 | 特別徴収事務の手引き(令和8年4月版)/宿泊税Q&A(令和8年3月版)/説明会資料(主な質疑応答・早見表・クイックガイド)=10月5日の更新で追加/登録申請書(記入例つき)・実質的経営者である旨の申立書・納入申告書・月計表など各種様式 |
| 登録申請 | 郵送のみ。2027年2月1日以前に経営している施設は2027年1月27日までに沖縄県総務部税務課へ。2月2日以降に始める施設は経営開始日の5日前までに那覇県税事務所へ |
市町村宿泊税の6市町村(県分も市町村へ)
次の6市町村の施設は、県分と市町村分をまとめて市町村に申告納入し、登録申請も市町村に出します。申請方法は市町村ごとに違います。
| 市町村(窓口) | 登録申請の方法など | 公式ページ |
|---|---|---|
| 本部町 住民課 0980-47-2417 | 町の宿泊事業者向けページで確認 | 本部町 宿泊税/宿泊事業者向けの情報 |
| 恩納村 税務課 098-966-1206 | 郵送またはオンラインフォーム。既存施設は2027年1月27日まで | 恩納村 宿泊施設の方へ(手引き・様式) |
| 北谷町 税務課 098-982-7706 | 窓口・郵送またはオンラインフォーム。ただし許可の名義人と実質的な経営者が別の場合はオンライン不可 | 北谷町 宿泊税(手引き・FAQ・様式) |
| 宮古島市 税務課 0980-72-0841 | 郵送。手引きの期限は2027年1月27日。市は対象事業者に書類一式を郵送し、2026年5月1日〜9月30日を受付期間として返送を求めていた。未提出なら市に確認を | 宮古島市 宿泊税について(手引き・Q&A・様式) |
| 石垣市 税務課 0980-87-9025 | 法人は電子申請が可能。個人は申請書に個人番号の記入が要るため、様式をダウンロードして窓口または郵送 | 石垣市 宿泊税に係る申請様式/石垣市宿泊税(制度の案内) |
| 名護市 税務課 0980-53-1212 | 郵送。既存施設は2027年1月27日まで(第1章の表を参照) | 名護市 宿泊税について(手引き・FAQ・条例) |
※窓口と電話番号は沖縄県のページ(導入市町村の問い合わせ先)によります。資料は随時更新されるため、申請前に各ページで最新版を確認してください。当事務所でも定期的に確認し、この一覧を更新します。
よくある質問(FAQ)
宿泊税の手引きや申請書はどこで手に入りますか?
施設の所在地によって違います。本部町・恩納村・北谷町・宮古島市・石垣市・名護市の施設は各市町村のページ、それ以外は沖縄県のページです。この記事の公式資料・申請様式のリンク集に、2026年10月7日時点の公式ページをまとめています。
免税事業者ですが、税込の宿泊料金に2%を掛ければよいですか?
いいえ。県の説明会の質疑応答は、免税事業者についても「消費税相当額を控除した金額が宿泊税の課税標準額となります」としています。消費税相当額を除き、さらに1,000円未満を切り捨ててから2%を掛けます。
1泊1,000円のドミトリーでも宿泊税はかかりますか?
かかります。沖縄県の宿泊税に免税点はありません。1泊1,000円なら2%の20円を徴収します。
2026年のうちに2027年2月以降の予約を受けています。宿泊税はどうなりますか?
宿泊日が2027年2月1日以降であれば課税されます。県は「施行日よりも前に予約を行っていた場合でも、宿泊日が施行日以降であれば宿泊税が課税されます」としています。予約条件に税の扱いを明記しておくことをおすすめします。
食事付きプランの場合、何に2%をかけるのですか?
素泊まり相当額です。食事代は宿泊料金から控除します。食事料金を設定していないプランは、合理的な方法で食事相当額を算出して控除します。
一棟貸しで子どもが泊まる場合、人数に入れますか?
子どもからも料金を徴収しているかどうかで変わります。一定年齢未満で料金を取らないなら人数に含めず、年齢にかかわらず徴収するなら人数に含めて1人当たりを算出します。
宿泊がない月も申告は必要ですか?
必要です。宿泊がない月についても納入申告書の提出が求められます。
報償金に消費税はかかりますか?
かかりません。不課税取引です。雑収入等で受けますが、消費税の課税売上高には含めません。
運営を代行会社に任せています。特別徴収義務者は誰ですか?
原則は旅館業の許可(住宅宿泊事業の届出)の名義人です。手引きは「登録の申請や指定行為がなくとも、特別徴収義務者となります」としています。委託先を義務者にしたい場合は、実質的経営者である旨の申立書と委託契約書等の写しを添えて登録を申し出ます。申立書の注記では「事業損益の帰属が確認できる書面」も挙げられており、売上が名義人に計上される通常の運営代行なら、義務者は名義人のままと考えるのが自然です。
登録申請はeLTAXでできますか?
県あての申請は、紙による郵送申請のみです。なお名護市の手引きには、2027年2月2日以降に経営を始める施設について「法人に限りWEB専用フォーム」との記載があります(名護市の施設は市に確認してください)。申告納入のほうはeLTAXが利用できます。
キャンセル料を受け取った場合、宿泊税はかかりますか?
かかりません。県のQ&Aは「宿泊行為がないため、課税対象となりません」としています。宿泊税は「宿泊」という行為に課される税なので、宿泊が行われていなければ課税されません。キャンセル料は宿泊税の集計から外します(消費税では契約内容により扱いが分かれるので、同じ基準で処理しないでください)。
領収書に「宿泊税」と書かないとどうなりますか?
県のQ&Aは「宿泊税の名称とその額が明確に表示されていない場合は、宿泊税額分も消費税の課税対象となる場合があります」としています。帳簿で預り金にしていても、宿泊者に渡す領収書で区分されていなければこの問題は起きます。なお手書きでも構いませんので、システム改修が間に合わなくても「宿泊税 ◯◯円」と書き添えれば要件は満たせます。
宿泊者が宿泊税の支払いを拒否したらどうなりますか?
特別徴収義務者には徴収義務があります。トラブルを避けるため、予約時点と料金表示の段階で宿泊税がかかることを明示しておくのが現実的な対策です。
こんな方は、早めに準備を始めることをおすすめします
- 本部町・恩納村・北谷町・宮古島市・石垣市・名護市で施設を運営している(手続きが市町村方式になる)
- 運営を代行会社に委託していて、誰が特別徴収義務者になるか決めていない
- 一棟貸し・貸別荘で、子ども料金の設定をどうするか決めていない
- 予約サイト経由の売上を入金額(純額)で記帳している
- 2027年2月以降の予約をすでに受けている
- これから開業予定で、登録申請のタイミングが分からない
まとめ
沖縄県の宿泊税は2027年2月1日の宿泊分から始まります。税額は1人1泊の素泊まり料金×2%(上限2,000円)で、免税点はありません。宿泊施設の経営者は特別徴収義務者となり、2027年1月27日まで(すでに営業している施設の場合)に登録申請を郵送する必要があります。
実務で差がつくのは、制度そのものより数字の作り方です。宿泊税の基礎は素泊まり料金で、消費税の課税売上(食事代等を含む総額)とは集計単位が違います。予約サイト経由なら手数料を差し引く前の契約上の宿泊料金が基礎です。入金額をそのまま使うと、宿泊税も消費税も同時に誤ります。
そして忘れられがちなのが報償金です。納期内に申告納入すれば2.5%(施行当初5年は3.0%)が毎年8月末頃に交付され、請求手続きは不要。ただし期限に遅れた分は算定から外れます。会計上は雑収入ですが、消費税は不課税です。
当事務所は、自ら沖縄で宿泊施設を運営し、同じ制度に自分の施設で対応する立場から、料金表の設計・会計ソフトの設定・登録申請の段取りまでサポートします。とくに市町村宿泊税の地域や一棟貸しは論点が増えるので、お気軽にご相談ください。
出典(2026年10月7日確認):沖縄県「宿泊税特別徴収事務の手引き」(令和8年4月版)/沖縄県「宿泊税Q&A」(令和8年3月版)/沖縄県「説明会における主な質疑応答」「早見表」(2026年10月5日掲載)/沖縄県「沖縄県宿泊税に関する手続き(手引き、Q&A、様式)」(2026年10月5日更新)/各市町村の宿泊税ページ(リンク集に記載)/名護市「宿泊税の手引き」「宿泊税Q&A」(2026年9月9日付)。
※本記事は上記の公表資料に基づいて作成していますが、制度は流動的です。市町村宿泊税の地域(本部町・恩納村・北谷町・宮古島市・石垣市・名護市)では手続きが市町村の定める方法によるため、所在地の市町村の資料を必ずご確認ください。最終的な取扱いの判断は、個別の事実関係にもとづき専門家にご相談ください。
沖縄で宿泊業・民泊を営む方へ
宿泊税の準備(登録申請・料金表・会計設定)から、消費税・インボイス、開業前の論点整理までサポートします。お気軽にご相談ください(有料・単発相談可能)。
\ 最新情報をチェック /