民泊の消費税とインボイス|Airbnb手数料・リバースチャージ・2割特例まで税理士が解説
 ishino-admin
📌 先に結論だけお伝えします
・多くの個人民泊オーナーは、開業1〜2年目は原則として免税です。
・ただし売上規模・法人化・インボイス・建物取得のタイミングで有利不利が大きく変わります。
・特に建物購入や大規模リノベーション前は、事後対応だと手遅れになることがあります。
民泊オーナーから「消費税はいつから払うのか」「インボイス登録は必要か」という相談をよく受けます。消費税は所得税と違い、「申告期限が来て初めて気づいた」では取り返せないケースがあります。
私自身、沖縄で民泊事業を運営しながら、沖縄県内のオーナーの消費税申告・建物取得時の還付申告を複数担当してきました。この記事では、そうした実務で見えてきた落とし穴も含めて整理します。
▌ この記事のポイント
- 民泊の宿泊料は消費税の課税売上。住宅の貸付でも1か月未満の短期貸付は非課税にならない
- 基準期間(前々年)の課税売上が1,000万円超で翌々年から課税事業者。開業1〜2年目は原則免税
- インボイス登録はBtoC中心なら不要のケースが多い。法人・企業出張客が多い場合は要確認
- 建物取得・大規模リノベは取得前に試算することで消費税還付を受けられる可能性がある
- 沖縄の宿泊税は2027年2月1日以後の宿泊から課税。民泊も対象で、消費税とは別に区分して扱う
民泊の売上は消費税の課税売上に入る?
結論から言うと、民泊の宿泊料収入は消費税の課税売上に含まれます。
消費税法上、「宿泊サービスの提供」は課税取引です。国税庁は、住宅宿泊事業法に基づく民泊の宿泊料はホテル・旅館と同様に消費税の課税対象であると明示しています。
住宅の貸付は非課税なのに、なぜ民泊は課税?
住宅の貸付は原則として消費税が非課税ですが、1か月未満の短期貸付けは非課税扱いになりません(消費税法別表第一・国税庁No.6226)。民泊は原則として短期の宿泊であるため、ほぼすべての収入が課税売上として計上されます。
✔ 課税 / 非課税の整理
| 収入の種類 | 消費税の扱い |
|---|---|
| 民泊の宿泊料(短期・1か月未満) | 課税売上 |
| 住宅の長期貸付(1か月以上) | 非課税 |
| 整備された駐車場の使用料 | 原則 課税(※) |
※ 駐車場は「土地の貸付」でも、舗装・区画整備など施設として利用させる場合は原則課税となります(国税庁No.6213)。単なる更地・青空駐車場のみ非課税扱いになりえます。
住宅宿泊事業法の届出をしているかどうかは、消費税の課税・非課税の判定には影響しません。届出の有無にかかわらず、宿泊料収入があれば課税売上として扱われます。
私はいつから消費税を払う?
消費税の納税義務は「基準期間の課税売上高」と「特定期間の課税売上高・給与等支払額」の2段階で判定します。
| 判定基準 | 対象期間 | ラインを超えたら |
|---|---|---|
| ① 基準期間 | 前々年(個人の場合) | 課税売上 1,000万円超 → 当年が課税事業者 |
| ② 特定期間 | 前年の1月〜6月 | 課税売上 または 給与等支払額が1,000万円超 → 当年が課税事業者 |
開業1〜2年目は原則として免税
個人事業主として民泊を開業した場合、開業年と翌年は基準期間が存在しないため、原則として消費税の納税義務はありません。ただし「消費税課税事業者選択届出書」を自ら提出して課税事業者を選んだ場合はこの限りではありません(建物取得時に還付を受けたいケースなど)。
副業で年収1,000万円を超えたら翌々年から課税
民泊収入が年間1,000万円を超えると、翌々年から課税事業者となります。なお、給与所得者が副業で民泊を行う場合、判定に用いるのは民泊の課税売上高のみです。給与収入との合算ではありません。
法人化直後は再び免税になる場合がある
個人で運営していた民泊を法人化した場合、新設法人の基準期間は存在しないため、原則として設立1期目・2期目は免税事業者に戻ります。ただし資本金1,000万円以上の場合、または一定の特定新規設立法人に該当する場合は初年度から課税事業者となります(国税庁No.6503)。
⚠ 免税の落とし穴
「法人化すれば免税に戻れる」と節税目的で繰り返す行為には、租税回避として問題視される可能性があります。課税売上の実態に即した判断が重要です。
課税事業者になったら料金設定に注意
課税事業者になった際に見落としやすいのが「宿泊料金の設定」です。
OTA上の価格設定を変更しないままでいると、今まで受け取っていた宿泊料の中から消費税を納めることになります。
💡 計算例
1泊10,000円(税込)で設定している場合、消費税10%が含まれているとみなされると、手取りは約9,091円になり、909円を消費税として納税することになります。
OTA手数料と消費税の処理ミスに注意
AirbnbなどのOTAは、ゲストから受け取った宿泊料から手数料を差し引いて振り込みます。消費税の申告では、手数料差引前の宿泊料全額が課税売上となります。OTAへの手数料は「支払手数料」として課税仕入れに計上します。
- 振込金額だけを売上に計上する(手数料差引後の金額を売上にしてしまう)
- OTA手数料を経費計上せず、純収入だけを帳簿に記録する
このミスは税務調査でも頻繁に指摘されます。
インボイス登録は本当に必要?
2023年10月から始まったインボイス制度(適格請求書等保存方式)の民泊オーナーへの影響を整理します。
多くの個人民泊オーナーは登録不要
インボイス制度の影響が大きいのは、取引先(仕入側)が課税事業者で、仕入税額控除を受けたいケースです。民泊の宿泊客は個人消費者(BtoC)がほとんどであり、ゲストはインボイスを必要としません。
| ゲスト属性 | インボイス登録の要否 | 判断の理由 |
|---|---|---|
| 個人旅行者中心 | 原則 不要 | 個人はインボイスを必要としない |
| 法人・出張利用が多い | 要確認 | 企業側が仕入税額控除を求める場合がある |
| 自身がすでに課税事業者 | 登録を検討 | 消費税の正確な申告のため登録が合理的 |
管理会社に委託している場合の注意点
民泊の管理を管理会社に委託している場合、管理会社がインボイス登録事業者かどうかを確認してください。オーナーが課税事業者であれば、管理会社がインボイス未登録の場合、委託料についての仕入税額控除が制限されることがあります。
Airbnb・Booking.comの手数料とインボイス
インボイスで実際にご相談が多いのが、「Airbnb や Booking.com に払っている手数料は、インボイスがなくても仕入税額控除できるのか」という論点です。ゲスト向けの発行(前章)とは別の問題として整理します。
まず「国内サイト」か「国外サイト」かで分かれる
予約サイトの手数料は、運営会社が国内事業者か国外事業者かで消費税の扱いが根本的に変わります。同じ「予約サイト手数料」でも処理が違うため、明細を見る前にここを切り分けてください。
| 予約サイトの区分 | 消費税の扱い | オーナー側の実務 |
|---|---|---|
| 国内サイト (楽天トラベル・じゃらん等) |
通常の課税仕入れ | 適格請求書(登録番号の記載)を保存して仕入税額控除 |
| 国外サイト (Airbnb・Booking.com等) |
リバースチャージの対象になり得る | 次章のとおり、そもそも控除・課税の枠組みが別(多くは申告不要) |
登録番号は「公表サイト」で確認できる
取引先がインボイス発行事業者かどうかは、請求書や明細に記載された13桁の登録番号(T+12桁)を、国税庁の「適格請求書発行事業者公表サイト」で検索すれば確認できます。
未登録の相手でも「一定割合は控除できる」経過措置がある
登録番号の記載がない=まったく控除できない、ではありません。インボイス発行事業者以外(免税事業者等)からの課税仕入れについても、控除できる割合を段階的に下げていく経過措置が設けられています。
| 課税仕入れを行った時期 | 控除できる割合 |
|---|---|
| 〜2026年9月30日 | 80% |
| 2026年10月1日〜2028年9月30日 | 70% |
| 2028年10月1日〜2030年9月30日 | 50% |
| 2030年10月1日〜2031年9月30日 | 30% |
| 2031年10月1日〜 | 控除できない |
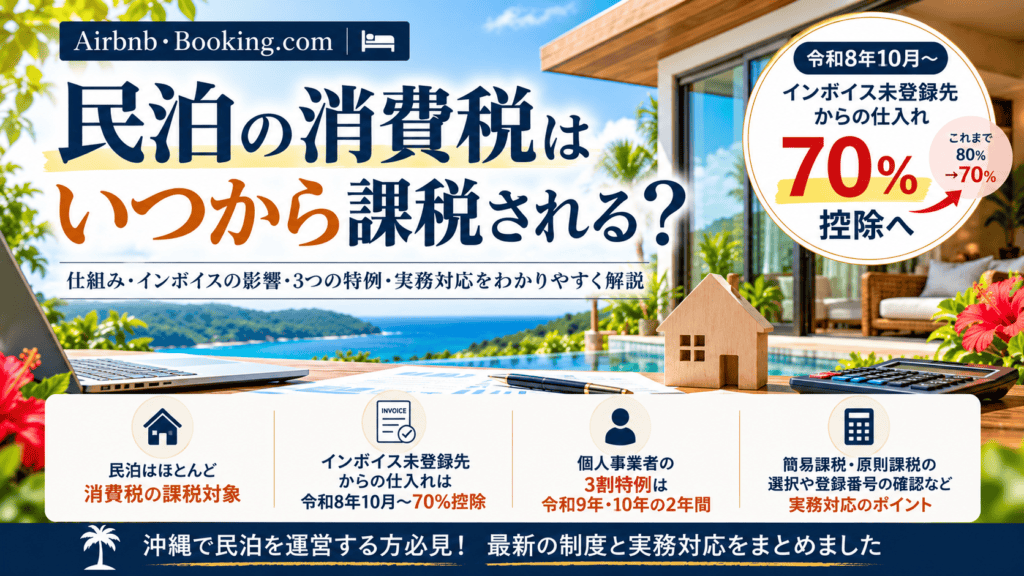
2026年10月1日以後の課税仕入れから、控除できる割合は70%に下がりました。割合は代金を支払った日ではなく課税仕入れを行った日(物の引渡しを受けた日やサービスの提供を受けた日)で決まるため、9月中に発注・支払をしていても、引渡しが10月以後なら70%です(消費税法基本通達11-3-1)。次の切替は2028年10月1日(70%→50%)です。備品・家具・内装などをインボイス未登録の相手から購入する予定があるなら、この時期は意識しておくと有利です。なお令和8年度税制改正により、この経過措置には金額の上限が設けられています。同一の相手先(一のインボイス発行事業者以外の者)からの課税仕入れの合計額(税込)が、その年または事業年度で1億円を超える場合、その超えた部分には適用できません(従来の10億円から引下げ。令和8年10月1日以後に開始する課税期間から適用)。ここで見るのは相手先ごとの合計額であって、課税仕入れの総額ではありません。個人規模の民泊で同一業者に年1億円を支払うことは通常ありませんが、大規模なリノベーションを1社に発注する場合は意識しておいてください。
なお、国外事業者が日本のインボイス発行事業者として登録しているかは各社の対応によります。登録の有無は変わり得るため、「このサイトは登録している/していない」と決め打ちせず、そのつど明細と公表サイトで確認するのが安全です。
⚠ 免税事業者なら、そもそも論点になりません
ここまでの話はあなたが課税事業者である場合の論点です。免税事業者は仕入税額控除そのものを行わないため、手数料のインボイスの有無を気にする必要はありません。まず自分がどちらなのか(第2章)を確定させてから読み進めてください。
国外予約サイトの手数料とリバースチャージ
Airbnb・Booking.com など国外事業者に支払う手数料には、「リバースチャージ方式」という特殊な仕組みが関係します。名前は難しいですが、結論は「多くの個人民泊オーナーは申告不要」です。理由まで押さえておけば迷いません。
原則:手数料を払った側が消費税を申告する
国外事業者から受けた「事業者向け電気通信利用役務の提供」に該当する場合、その提供を受けた国内事業者が「特定課税仕入れ」として消費税を申告・納付する枠組みになっています(消費税法5条1項)。売り手ではなく買い手側が申告するため「リバースチャージ(逆方向の課税)」と呼ばれます。
例外:課税売上割合95%以上なら「なかったもの」として扱われる
ただし、課税売上割合が95%以上の課税期間については、当分の間、その課税期間中の特定課税仕入れはなかったものとして扱われます(平成27年改正法附則42条)。簡易課税を適用している課税期間も同様です(同附則44条2項)。
民泊の宿泊料は課税売上です。宿泊料が売上のほとんどを占めるオーナーは課税売上割合が95%以上になりやすく、結果としてリバースチャージの申告は不要になるケースが多い——これが「多くの人は気にしなくてよい」と言われる根拠です。
判定の順番はこの3ステップです。
① 自分は課税事業者か(免税事業者なら申告なし)→ ② 簡易課税を使っているか(使っていれば申告なし)→ ③ 課税売上割合が95%以上か(95%以上なら申告なし)。③で95%を下回ったときだけ、リバースチャージが現実の申告論点になります。
注意すべきのは「非課税売上」が混ざるケース
逆に言えば、課税売上割合が95%を割ると申告が必要になり得ます。民泊オーナーで実際にありがちなのが、居住用アパート・マンションの家賃収入を併せて持っているケースです。住宅の貸付は非課税売上(第1章)なので、家賃の規模が大きいと課税売上割合が下がり、95%を下回ることがあります。
「民泊だけなら不要だったが、賃貸物件を持っているために必要になる」という分かれ方をするため、不動産賃貸と民泊を兼営している方は課税売上割合の確認が必要です。
⚠ 「事業者向け」に当たるかは個別判定です
そもそも各予約サイトの手数料が「事業者向け電気通信利用役務の提供」に当たるかは、役務の性質や取引条件から個別に判定されます(消費税法2条1項8号の4)。金額が大きい場合や、賃貸併営で課税売上割合が95%前後になりそうな場合は、実際の利用規約・請求明細をもとに確認することをおすすめします。
建物購入・リノベ前に何を決めるべき?
民泊用に建物を購入・リノベーションする場合、消費税の「仕入税額控除」に関する特有の論点があります。取得前に整理しておかないと手遅れになる代表的な場面です。
居住用建物を民泊に転用した場合の調整計算
居住用賃貸建物(非課税売上のための仕入れ)として取得した建物を後から民泊(課税売上)に転用した場合、一定の条件下で仕入税額控除の調整が認められています。取得後3年間の課税売上割合の変動に応じて控除額の調整計算が必要です(国税庁質疑応答事例「居住用賃貸建物を取得後一定期間内に民泊サービスの用に供した場合」)。
取得後3年以内に民泊を始めると控除が制限される場合もある
逆に、居住用として購入した建物を3年以内に民泊に転用した場合、仕入税額控除が一部制限されるケースがあります(居住用賃貸建物に係る仕入税額控除の制限規定)。建物取得と民泊開始のタイミングが消費税の計算に影響します。
還付を受けるために自ら課税事業者を選ぶ場合
建物取得時に多額の消費税を支払った場合、自ら「消費税課税事業者選択届出書」を提出して課税事業者になることで、消費税の還付を受けられるケースがあります。
ただし、この選択をすると一定期間(原則2年間)は免税事業者に戻れないため(国税庁D1-5)、収益計画と合わせて慎重に判断する必要があります。
👤 著者の実務経験より
私が担当した沖縄県内の民泊オーナーのケースでは、民泊用にリノベーションした物件の取得・改修費に含まれる消費税について、自ら課税事業者を選択することで消費税の還付申告を行いました。数百万円規模のリノベーション費用には数十万円単位の消費税が含まれます。免税事業者のままでいると、この消費税は単純なコストとして埋もれてしまいます。
ただし、課税事業者選択後の2年縛りと、建物取得後の転用に関する調整計算は事前に試算しておかないと判断できません。民泊の収益規模によっては、還付よりも免税を維持した方が有利なケースもあるため、「取得前の試算」が結果を大きく左右します。
消費税の申告・納税スケジュール
| 手続き | 期限 | 備考 |
|---|---|---|
| 確定申告・納税 | 翌年3月31日 | 所得税と同時期。延長制度あり |
| 中間申告・納税 | 8月末(年1回の場合) | 前年の消費税納付額が48万円超の場合に発生 |
| 課税事業者届出書(基準期間用) | 課税事業者となった後、速やかに | 基準期間の売上が1,000万円超になった事実の届出。事前提出は不要 |
| 課税事業者選択届出書 | 選択を開始したい年の前年末まで | 自ら課税事業者になる場合の任意の届出。還付を受けたい場合などに使用 |
⚠ 届出の混同に注意
「消費税課税事業者届出書(基準期間用)」は、売上が1,000万円を超えた事実の報告です。事前に提出するものではありません。一方「課税事業者選択届出書」は、免税事業者が自ら課税事業者になることを選ぶ任意の届出で、翌年から適用するなら前年末までに提出が必要です。この2つは別の書類です。
インボイス登録した人の負担軽減|2割特例と、個人事業者の3割特例
免税事業者がインボイス制度をきっかけに登録して課税事業者になった場合、納付税額を売上にかかる消費税額の2割にできる負担軽減措置があります(平成28年改正法附則51条の2)。仕入税額控除の集計をせずに計算できるため、経費が少ない民泊では有利に働くことが多い制度です。
ただし適用できる期間が決まっています。対象は令和5年10月1日から令和8年9月30日までの日を含む各課税期間です。個人事業者(暦年課税)の場合、2割特例としては令和8年分が最後の適用年になります。ただし後述のとおり、個人事業者には令和9年以降に「3割特例」が用意されています。
⚠ 令和9年以降は「個人事業者」と「法人」で扱いが分かれます
個人事業者は、令和8年度税制改正により令和9年・令和10年の2年間、納付税額を売上にかかる消費税額の3割にできる「3割特例」が新設されました。2割特例と同じく事前の届出は不要で、確定申告書への付記で適用できます。
一方法人には延長がありません。2割特例が終わると自動的に原則課税に戻るため、簡易課税を使いたい場合は届出が必要です。ただし簡易課税へ移行しやすくする特例があり、令和8年度税制改正でさらに使いやすくなりました。簡易課税は原則として「適用を受けたい課税期間の初日の前日まで」に届出書を出す必要がありますが、2割特例または3割特例の適用を受けた翌課税期間に簡易課税を使いたい場合は、その課税期間の申告期限までに届出書を提出すれば、その課税期間から簡易課税を適用できます。個人事業者なら翌年3月31日まで猶予があるということです。実績を見てから簡易課税と原則課税を選べるので、出口の設計はこの特例を前提に考えられます。
※改正前は「翌課税期間の末日まで」でした。国税庁は「2割特例の適用を受けた課税期間の翌課税期間が令和8年9月30日以前に終了する課税期間である場合は、その課税期間の末日まで」と案内しており、令和8年9月30日より後に終了する課税期間から「申告期限まで」に緩和されています。根拠=平成28年改正法附則51条の2第6項(令和8年度改正後)。
2割特例には次の注意点もあります。
- 届出は不要で、申告書にその旨を付記して適用します(同条3項)。事前の選択が要らないため、原則課税・簡易課税と有利判定をしてから決められます。
- 対象は「本来なら免税事業者だった課税期間」に限られます。基準期間の課税売上高が1,000万円を超える課税期間には使えません。
- 建物取得で消費税還付を狙う場合と両立しないことがあります。課税事業者選択後に調整対象固定資産(100万円以上の建物等)を取得した場合は適用除外の対象になり得ます(同条1項2号)。前章の「還付を受けるために自ら課税事業者を選ぶ場合」と合わせて、取得前に試算が必要です。
簡易課税制度は民泊に使えるか
基準期間の課税売上高が5,000万円以下の事業者は簡易課税制度を選択できます(消費税法37条1項)。民泊などの宿泊業は第五種事業(サービス業)に区分され、みなし仕入率は50%です(消費税法施行令57条1項4号・5項4号)。事業区分は日本標準産業分類の大分類を基礎に判定され、「宿泊業、飲食サービス業」のうち飲食サービス業に当たらないものはサービス業等=第五種事業として扱われます(消費税法基本通達13-2-4)。
なお1泊2食付きなど食事代込みで宿泊料金を定めている場合は、その料金の全額が第五種事業の対価として扱われます(国税庁No.6509)。食事を別料金にすると飲食部分の区分が変わり得るため、料金設計と事業区分は合わせて検討してください。
| 原則課税 | 簡易課税 | |
|---|---|---|
| 計算方法 | 課税売上にかかる消費税 − 実際の仕入税額 | 課税売上にかかる消費税 × (1 − 50%) |
| 有利なケース | 建物取得・大規模リノベ直後など仕入が多い場合 | 経費が少なく、計算を簡略化したい場合 |
| 手続き | 仕入税額の集計が必要 | みなし仕入率で自動計算・事前届出が必要 |
クラウド会計で消費税管理を自動化する
課税事業者になると、消費税申告で意外と手間がかかるのが「課税・非課税・対象外の仕訳区分け」と「仕入税額の集計」です。
freeeなどのクラウド会計ソフトを使っていると、取引登録時に課税区分を設定しておくだけで、消費税申告書の数字が自動集計されます。特に民泊ではOTA入金・管理委託料・消耗品費など取引の種類が多く、手計算では集計ミスが起きやすい環境です。
免税事業者から課税事業者に切り替わるタイミングでは、freeeの消費税設定の変更も必要になります。具体的な帳簿の設定手順や民泊特有の仕訳例については、別記事で解説しています。
沖縄特有の注意点
那覇市の民泊制度と消費税
沖縄県は国家戦略特区の区域に指定されていますが、那覇市の公式案内では、現在民泊制度として案内されているのは住宅宿泊事業法(民泊新法)ベースの届出制度です。那覇市では「那覇市住宅宿泊事業の実施の制限に関する条例」も制定されており、営業可能な期間・区域に制限が設けられています。
消費税の観点では、住宅宿泊事業法に基づく民泊の宿泊料は、国税庁の説明上ホテル・旅館と同様に消費税の課税対象です。1か月未満の短期貸付けは非課税にならないため、那覇市の民泊も課税売上として扱う方向性が基本です。
沖縄県の宿泊税(2027年2月1日から課税)
沖縄県では2027年2月1日以後の宿泊から宿泊税が課税されます。民泊(住宅宿泊事業)や簡易宿所も対象で、宿泊税は消費税とは別の税目として整理が必要になります。税率・登録申請の期限・市町村ごとの違いは沖縄の宿泊税の記事で詳しく解説しています。
制度の建付けとしては、納税義務者は宿泊者であり、宿泊事業者が特別徴収して県に納付する仕組みです。国税庁は、入湯税のように利用者が納税義務者である税については、請求書等で明確に区分し預り金として経理している場合、消費税の課税標準に含めない取扱いを示しています。沖縄県の宿泊税も制度構造が近いため、宿泊者から別建てで徴収し明確に区分経理する限り、消費税の課税売上に含めない整理が相当と考えられます。
⚠ 注意
沖縄県宿泊税について国税庁が個別に見解を示した資料は現時点では確認されていません。一方、沖縄県の「宿泊税Q&A」は、領収書等に宿泊税の名称とその額が明確に表示されていない場合は、宿泊税額分も消費税の課税対象となる場合があるとしています。領収書・請求書には「宿泊税」と金額を宿泊料金と分けて記載してください。施行後の実務対応は改めて確認することをお勧めします。
まとめ|民泊の消費税で損しないための3つのチェックポイント
- 基準期間の売上を毎年確認する
前々年の民泊売上が1,000万円に近づいてきたら、翌々年からの課税事業者への切り替えに備えて料金設定・会計ソフトの設定変更を準備しましょう。 - インボイス登録は「取引先の構成」で判断する
個人旅行者中心なら登録不要のケースが多いです。法人出張・企業向けの比率が高い場合は取引先の要望を確認してから判断しましょう。 - 建物取得・リノベーションは「取得前に」税理士に相談する
実際の還付申告の経験から、事前の試算と届出のタイミングが結果を大きく左右することを実感しています。取得後に制度を知っても手遅れになる場合があります。
次のいずれかに当てはまる方は、早めのご相談をお勧めします
- 年間の民泊売上が1,000万円に近づいている
- 法人化を検討している
- 建物の購入や大規模リノベーションを予定している
- インボイス登録が必要かどうか判断に迷っている
- 沖縄で民泊を始める予定だが、消費税まで整理できていない
当事務所では、沖縄の民泊オーナー向けに「開業前の税務整理」「建物取得前の消費税試算」「法人化の判断」を中心にご相談を受けています。お気軽にご相談ください(有料・単発相談可能)。
まとめ
民泊の消費税は「売上1,000万円超」から始まりますが、建物取得・法人化・インボイスのタイミングによって有利不利が大きく変わります。開業初期に「どうせ免税だから関係ない」と考えていると、物件取得時の還付機会を逃したり、法人化直後の免税期間を有効活用できなかったりするケースがあります。
消費税の判断で重要なのは「事後に気づくのではなく、事前に設計すること」です。特に建物取得やリノベーションを検討している段階で、一度税理士に試算してもらうことをお勧めします。
帳簿の記帳・クラウド会計との連携についても、課税事業者になった時点で設定を見直すことで、申告作業の負担を大幅に減らすことができます。
沖縄で民泊・宿泊業・不動産投資を始める方へ
物件取得前・開業前・融資前の論点整理、法人化判断、消費税試算、会計体制整備をサポートします。
お気軽にご相談ください(有料・単発相談可能)。
\ 最新情報をチェック /


