民泊の予約サイト手数料の会計処理|Airbnb・Booking.comの売上と仕訳を税理士が解説
 ishino-admin
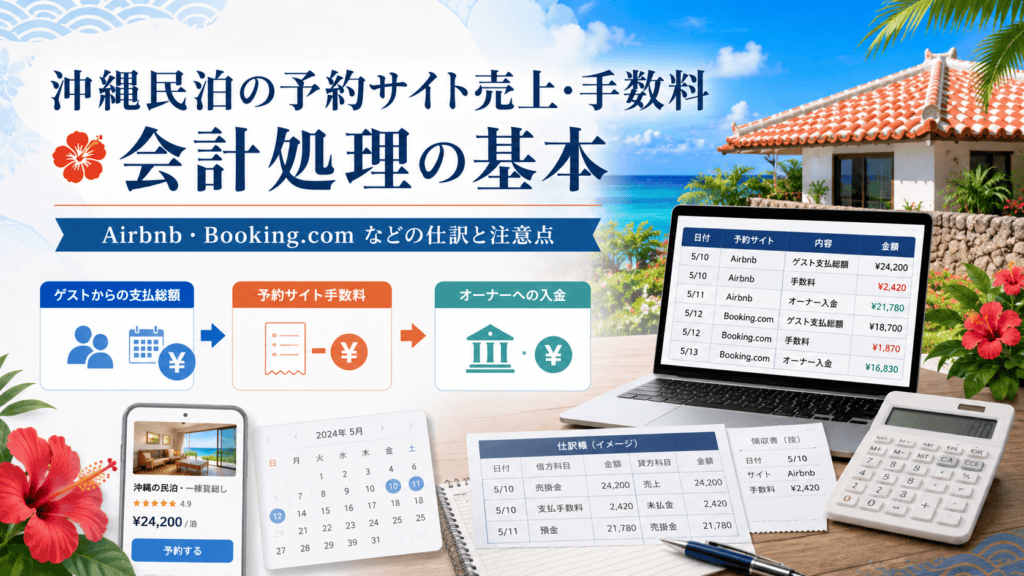
民泊・宿泊業の経理でつまずきやすいのが、予約サイト(Airbnb・Booking.comなど)の売上と手数料の処理です。「手数料が引かれた金額が振り込まれる」「サイトごとに入金の仕組みが違う」「海外サイトは消費税の扱いが特殊」——この3点を押さえないと、売上が過少になったり、手数料の費用計上が漏れたりします。
この記事では、主要な予約サイトごとの入金の仕組み、明細の読み方、売上と手数料の正しい仕訳、そして海外サイト手数料の消費税の注意点までを、実際に民泊を運営する公認会計士・税理士が整理します。
▌ この記事のポイント
- 売上はゲストが払う総額で計上し、予約サイト手数料は「支払手数料」で別に費用計上する。引かれた後の入金額を売上にしない。
- 入金の仕組みはサイトごとに違う(Airbnbは手数料控除後の入金、Booking.comはコミッションを別途精算する形が多い等)。明細で「総額・手数料・入金額」を必ず確認する。
- 海外の予約サイトに払う手数料は消費税の扱いが特殊(リバースチャージ等の論点)。国内事業者への支払いと同じに考えない。
- 確定申告では、総額を売上(収入)に、手数料を経費に計上して収支内訳書・青色申告決算書に反映する。
予約サイトの売上・手数料はなぜ会計が分かりにくいのか
ホテルや店舗の売上と違い、民泊の予約サイト売上は次のような特徴があります。
- 手数料控除後の入金:多くのサイトはゲストが払った宿泊料から手数料を差し引いた金額を振り込む。通帳の入金額=売上、ではない。
- サイトごとに精算方法が違う:Airbnb・Booking.com・国内OTAで、手数料の引かれ方・入金タイミングがバラバラ。
- 外貨・海外事業者:海外サイトは運営会社が国外で、手数料の消費税の扱いが国内取引と異なる場合がある。
これらを理解せずに「入金額をそのまま売上」にすると、売上が手数料分だけ過少になり、同時に手数料という経費も落とせません。利益も消費税の判定も両方ずれてしまいます。記帳の全体像は民泊の記帳の基本もあわせてご覧ください。
予約サイトごとに入金の仕組みが違う
| サイト(例) | 手数料の目安 | 入金・精算の代表的な仕組み |
|---|---|---|
| Airbnb | ホスト手数料 約3%(分担手数料の場合)。プランにより異なる | ゲスト支払額から手数料を差し引いた純額が、チェックイン後など所定のタイミングで入金されることが多い。 |
| Booking.com | コミッション 概ね10〜25%程度(地域・プランで変動) | 宿泊料の受け取り方法は契約による。コミッションを別途請求・精算する形が一般的で、売上と手数料を分けて把握しやすい一方、計上漏れに注意。 |
| 国内OTA(楽天トラベル・じゃらん等) | プランにより数%〜十数%程度 | 月締めで手数料控除後に入金されるなど、サイトごとに精算サイクルが異なる。 |
⚠ 手数料率・仕組みは変わります上記はあくまで一般的な目安です。手数料率・精算方法・入金サイクルは各社の規約改定や契約プランで変わるため、必ず最新の管理画面・契約内容でご確認ください。本記事は会計処理の考え方を示すものです。
ポイントは、「どのサイトが、総額・手数料・純入金のどれで入ってくるか」を1サイトずつ把握することです。ここが整理できれば、毎月の記帳は一気に楽になります。
売上と手数料の正しい仕訳(総額計上が原則)
たとえばゲストが30,000円を支払い、予約サイト手数料が15%(4,500円)で、25,500円が入金されたケースの考え方です。
| 項目 | 金額 | 会計上の扱い |
|---|---|---|
| ゲスト支払総額 | 30,000円 | 売上高(収入)として計上 |
| 予約サイト手数料 | 4,500円 | 支払手数料(経費)として計上 |
| 実際の入金額 | 25,500円 | 売上30,000 − 手数料4,500 と整合させる |
「入金された25,500円を売上」とすると、売上が4,500円少なくなり、手数料という経費も計上できません。売上は総額・手数料は費用、で必ず分けるのが鉄則です。
なぜ総額計上がそれほど重要なのか
純額(手数料控除後)で売上を記帳すると、消費税の課税事業者かどうかを判定する「基準期間の課税売上高(目安1,000万円)」を過少に見積もる恐れがあります。インボイス・簡易課税の判断にも影響します。消費税の論点は民泊の消費税の解説もご確認ください。
運営者としての実感
私自身、複数の予約サイトを併用していますが、最初に時間をかけたのは「各サイトの明細から、総額・手数料・入金額の3つを取り出して突き合わせる」作業でした。ここを最初に1サイトずつ整理しておくと、あとはfreeeで月次照合するだけになります。逆にここを飛ばすと、決算前にまとめて直すことになり大変です。
予約サイトの明細(レポート)の読み方
会計処理の元になるのは、通帳の入金額ではなく予約サイトが出す明細です。サイトによって名称は違いますが、取引明細・支払レポート・請求書といった形で、宿泊料総額と手数料の内訳が確認できます。
- 月次で「取引明細/支払レポート」をダウンロードする
- その中から宿泊料総額・手数料・実際の入金額を取り出す
- 入金額が通帳の入金と一致するかを確認する(為替差や調整がある場合は要チェック)
この読み取りと記帳を毎回手作業でやると大変なので、クラウド会計と宿泊管理ソフトを連携させて自動化する方法もあります。手順は民泊の経理を自動化する方法(宿泊管理ソフト×freee連携)で詳しく解説しています。
海外サイトの手数料と消費税の注意点
Airbnb・Booking.comなどは運営会社が国外にあります。こうした国外事業者に支払う手数料は、消費税の取り扱いが国内事業者への支払いと同じとは限りません。いわゆる「リバースチャージ方式」などの論点が関わる場合があり、仕入税額控除の可否や処理方法が変わることがあります。
⚠ ここは専門的な判断が必要です
消費税の課税事業者か免税事業者か、原則課税か簡易課税か、課税売上割合がどうかによって、海外サイト手数料の扱いは変わり得ます。経過措置の有無も含めて個別性が高い領域です。自己判断で処理せず、消費税の課税事業者の方は税理士に確認することをおすすめします。免税事業者の段階では基本的に影響しないことが多いですが、課税事業者になるタイミングで論点化します。
「手数料の消費税まで気にしていなかった」という方は少なくありません。民泊でハマりやすい税務ミスでも触れている、見落とされやすいポイントです。
2027年2月から|予約サイト経由の入金に「宿泊税」が入る
沖縄県で宿泊税が始まります。2027年(令和9年)2月1日以後の宿泊が対象で、ホテル・旅館だけでなく簡易宿所・特区民泊・住宅宿泊事業(民泊)も課税対象です。施設の経営者は特別徴収義務者として宿泊者から税を預かり、県に納めます。
ここで本記事の論点と直結するのが、予約サイト経由の入金に宿泊税がどう乗るかです。県が公表した「特別徴収事務の手引き」「Q&A」にあたって、実務で迷う点を整理します。
徴収の方法は「予約サイトとの取り決め」で決めてよい
県のQ&Aは、旅行会社や宿泊予約サイトを通じた予約について「旅行会社等と宿泊施設の取り決めによって徴収しやすい方法を定めていただいて差し支えありません」としています。さらに、旅行業者が旅行商品の販売時に宿泊税相当分を預かり、施設に支払うことも可能とされています。
実務のポイント:サイトごとに扱いが分かれる前提で設計する
つまり国が一律の方法を決めているわけではありません。サイトによって「予約時に宿泊税も含めて回収して施設に送金する」ところもあれば、「宿泊税は現地徴収」とするところもあり得ます。入金明細に宿泊税が含まれているのか・含まれていないのかを、サイトごとに確認して記帳ルールを分ける必要があります。ここを曖昧にしたまま運用を始めると、預り金の残高が合わなくなります。
★課税標準は「手数料を差し引く前」の宿泊料金
本記事で繰り返し述べてきた総額計上の考え方が、宿泊税でもそのまま効いてきます。県のQ&Aは手配旅行について、「旅行業者が受けるべき販売手数料等をこの宿泊料金から控除している場合は、これを控除する前の金額とします」と明記しています。
| 項目 | 金額 |
|---|---|
| 宿泊商品(1泊1食付・税別) | 10,000円(うち食事代2,000円) |
| 施設に入金された売掛金 | 8,500円(販売手数料が差し引かれた後) |
| 宿泊税の課税標準 | 8,000円(10,000円 − 食事代2,000円) |
| 宿泊税額(2%) | 160円 |
⚠ 入金額(8,500円)で計算すると税額を誤ります
正しくは契約上の宿泊料金10,000円から食事代2,000円を除いた8,000円が基礎です。「入金額=売上」と記帳していると、消費税の課税売上高も宿泊税の課税標準も同時に過少になります。本記事で総額計上をおすすめしてきた理由が、2027年2月からもう一つ増えることになります。
★領収書に「宿泊税」と書かないと、その分まで消費税がかかる場合がある
これは見落としやすく、金額的な影響も出る論点です。県のQ&Aは次のように述べています。
「領収書等に宿泊税の名称とその額を表示するようお願いします。なお、宿泊税の名称とその額が明確に表示されていない場合は、宿泊税額分も消費税の課税対象となる場合がありますのでご注意ください。」
宿泊税は宿泊者から預かるお金であって施設の売上ではありませんが、領収書で区分せずに総額だけを示すと、その全体が宿泊の対価とみなされうるということです。日本語表記は「宿泊税」、英語表記は「Accommodation Tax」と指定されています(手書きでも可)。内税・外税の指定はありませんが、税額が分かる形で表示してください。
予約サイト経由の場合、領収書を発行するのが施設なのかサイトなのかで対応が変わります。ここもサイトごとに確認が必要です。
仕訳は「預り金」|売上にも課税売上にも入れない
1泊20,000円(素泊まり・税別)、消費税2,000円、宿泊税400円を予約サイト経由で受け取り、手数料3,000円が差し引かれて入金された場合の例です。
| 場面 | 借方 | 貸方 |
|---|---|---|
| 売上計上(総額) | 売掛金 22,400 | 売上高 20,000/仮受消費税等 2,000/預り金(宿泊税)400 |
| 手数料の計上 | 支払手数料 3,000 | 売掛金 3,000 |
| 入金 | 現金預金 19,400 | 売掛金 19,400 |
| 県へ納入 | 預り金(宿泊税)400 | 現金預金 400 |
宿泊税を売上に混ぜないことが要点です。混ぜると損益が実態より大きく見えるうえ、消費税の課税売上高も過大になります。なお、期限内に申告納入すると県から特別徴収義務者報償金(納入額の2.5%、施行当初5年間は3.0%)が交付されますが、こちらは消費税の不課税取引です。科目や処理は事業の実態により異なるため、判断に迷う場合は専門家にご確認ください。
⚠ 宿泊者が宿泊税の支払いを拒否したら
県のQ&Aによれば、特別徴収義務者が県に宿泊税相当額を納入したうえで、拒否した宿泊者に求償(請求)することになります(地方税法733条の15第2項・3項)。つまり取りはぐれは施設側の負担になり得るということです。予約サイトの料金表示・予約確認メールの段階で宿泊税がかかることを明示しておくのが、現実的な予防策です。
宿泊税の制度全体(登録申請の期限、申告納入、課税免除、報償金など)は沖縄県の宿泊税|2027年2月開始・登録期限と申告納入で詳しく解説しています。すでに営業している施設の登録申請期限は2027年1月27日・郵送のみですので、早めにご確認ください。
清掃費・立替金・値引き|「宿泊料金に入るもの・入らないもの」
予約サイト経由の明細には、宿泊料金以外の項目が混ざります。県の手引きは、宿泊税の課税標準に含まれるもの・含まれないものを具体的に示しています。会計処理を設計するうえで有用なので整理します。
| 区分 | 具体例 |
|---|---|
| 含まれる (宿泊税の課税標準) | 清掃代/寝具使用料・寝具クリーニング代/入浴代/寝衣代/サービス料・奉仕料 ※宿泊者の意思にかかわりなく請求されるもの |
| 含まれない (控除する) | 食事代/遊興費/会議室の使用・休憩等/消費税・地方消費税・入湯税等の税/立替金(自動車代・煙草代・電話代・土産代・クリーニング代等)/宿泊者が任意で支払った心付け・チップ/オプションとして支払った追加清掃代/損害賠償金(備品の毀損・室内の汚れ等) |
境目は「宿泊者が選べるかどうか」
同じ清掃代でも、宿泊に伴って必ず請求する清掃代は含まれ、オプションとして選ぶ追加清掃代は含まれません。サービス料を一律で加算していれば含まれますが、宿泊者が任意で渡す心付けは含まれません。料金表・プラン設計の段階で仕分けておくと、毎月の集計が楽になります。
立替金は売上でもなく宿泊料金でもない
送迎の実費、土産物の代金、クリーニング代などを施設がいったん立て替えて後で受け取る場合、それは立替金であって売上ではありません。宿泊税の課税標準からも外れます。会計上も立替金(または仮払金)で処理し、売上高に混ぜないでください。予約サイトの明細では宿泊料金と一緒に入金されることがあるため、明細の段階で分解する必要があります。
内税で表示している場合は、税相当分を差し引く
手引きは「消費税及び地方消費税を内税方式としている場合又は料金の総額に他の税を含んでいる場合は、これらの税相当分を控除した金額を宿泊料金とします」としています。税込表示で運用している施設は、宿泊税の計算前に税相当分を割り戻す手順が必要です。
値引き・無料宿泊券の扱い
- 施設が自ら値引きした場合(株主優待・自社ポイントを含む)=値引き後の金額が宿泊料金
- 旅行会社・カード会社のポイントによる値引き=値引き前の金額が宿泊料金
- 施設が無料で発行した無料宿泊券=宿泊料金が0円なので宿泊税は課税されない
- 宿泊トラブルで一部返金した場合=宿泊料金からの減額で処理すれば減額後の額が宿泊料金。迷惑料等の別名目で支出すれば宿泊料金は変動しない
「誰の負担で安くなっているか」で結論が変わります。自社の値引きは課税標準も下がるが、他社のポイントでは下がらない——ここは間違えやすいところです。
確定申告ではどこに反映するか
日々の記帳で「売上は総額・手数料は費用」で整理できていれば、確定申告書類への反映はその集計です。
- 売上(収入金額):各予約サイトの宿泊料総額の合計
- 支払手数料(経費):各予約サイトに支払った手数料の合計
- 白色申告なら収支内訳書、青色申告なら青色申告決算書の該当欄に記載
確定申告全体の流れ(白色・青色の違いや必要書類)は民泊の確定申告で解説しています。本記事はその中でも「予約サイトの売上・手数料をどう作るか」という入口部分にあたります。
よくある質問(FAQ)
通帳に入金された金額をそのまま売上にしてはいけませんか?
はい、避けてください。予約サイトの多くは手数料を引いた純額を振り込むため、入金額を売上にすると売上が過少になり、手数料も経費に落とせません。明細から総額を取り出して売上計上します。
Airbnbの手数料はどの勘定科目で処理しますか?
一般的には「支払手数料」で費用計上します。宿泊料総額を売上に計上したうえで、手数料を別に費用とし、純額が入金額と一致するように整合させます。
複数の予約サイトを使っています。まとめて処理してよいですか?
集計は合算で構いませんが、記帳の元データはサイトごとの明細で確認します。入金の仕組みがサイトで違うため、取り込み元を一本化し、重複計上を防ぐことが大切です。
海外サイトの手数料の消費税はどうすればよいですか?
国内事業者への支払いと扱いが異なる場合があり(リバースチャージ等)、課税事業者の方は個別判断が必要です。自己判断せず税理士に確認することをおすすめします。
処理チェックリスト
- 使っている予約サイトごとに「総額・手数料・入金額」を明細から確認した
- 売上は総額計上、手数料は支払手数料で費用計上のルールにした
- 入金額が「総額 − 手数料」と整合しているか月次で確認している
- 複数サイトの取り込み元を一本化し、重複計上を防いでいる
- 課税事業者は、海外サイト手数料の消費税の扱いを専門家に確認した
こんな方は、予約サイトまわりの会計処理を一度整理することをおすすめします
- 入金額をそのまま売上にしていないか不安
- Airbnb・Booking.comなど複数サイトの手数料処理がバラバラ
- 海外サイト手数料の消費税の扱いが分からない
- 本土在住で沖縄の物件を遠隔運営しており、会計を仕組み化したい
まとめ
予約サイトの売上・手数料の会計処理は、「売上は総額・手数料は支払手数料」で分けることが出発点です。通帳の入金額をそのまま売上にすると、売上が過少になり手数料も落とせず、利益も消費税の判定もずれてしまいます。
そして、入金の仕組みは予約サイトごとに違います。Airbnbのように手数料控除後に入金されるタイプ、Booking.comのようにコミッションを別途精算するタイプなど、自分が使うサイトの明細を1つずつ確認することが、正確な記帳の近道です。海外サイトの手数料は消費税の扱いも特殊なので、課税事業者になる段階では専門家への確認をおすすめします。
当事務所は、自らAirbnbで沖縄の民泊を運営し、予約サイトの明細を実際に見ながらfreeeで記帳しています。サイト別の処理設計から消費税の論点整理まで、運営の実態に合わせてサポートします。予約サイトの会計に不安がある方は、お気軽にご相談ください。
沖縄で民泊・宿泊業・不動産投資を始める方へ
物件取得前・開業前・融資前の論点整理、法人化判断、事業計画、会計体制整備をサポートします。お気軽にご相談ください(有料・単発相談可能)。
\ 最新情報をチェック /


